اطلاعیه شماره 20 سازمان امور مالیاتی کشور | بررسی موارد معاف از ثبت در سامانه مودیان
بررسی دقیق موارد عدم الزام صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان از جمله اجاره اموال غیرمنقول، خرید و فروش سهام، سود سپرده بانکی، تسعیر ارز، حق عضویت و کمکهای بلاعوض بر اساس آخرین دستورالعمل سازمان امور مالیاتی کشور جهت راهنمایی کامل مودیان.
عدم الزام صدور صورتحساب الکترونیکی | بررسی موارد معاف از ثبت در سامانه مودیان
عدم الزام صدور صورتحساب الکترونیکی برای برخی از تراکنشها و درآمدهای خاص مودیان، یکی از چالشها و ابهامات مهم در اجرای قانون پایانه های فروشگاهی است که سازمان امور مالیاتی مصادیق دقیق آن را مشخص کرده است.
- شناخت مصادیق معاف از ارسال صورتحساب الکترونیکی به سامانه مودیان
- عدم نیاز به ثبت درآمدهای حاصل از اجاره اموال غیرمنقول
- معافیت خرید و فروش سهام و انواع اوراق بهادار از ثبت در سامانه
- عدم لزوم ثبت سود سپردههای بانکی و کمکهای بلاعوض دریافت شده
قوانین مالیاتی و موارد عدم الزام صدور صورتحساب الکترونیکی
بر اساس آخرین اطلاعیهها و به منظور رفع ابهامات مودیان مالیاتی، سازمان امور مالیاتی کشور فهرست مشخصی از فعالیتها و درآمدهایی که نیاز به ثبت در سامانه مودیان ندارند را اعلام کرده است. این اقلام به دلیل ماهیت خاص خود از چرخه استاندارد صدور صورتحسابهای الکترونیکی خارج هستند.
شناخت این موارد به مودیان کمک میکند تا فرآیندهای مالی خود را با دقت بیشتری مدیریت کرده و از ارسال اطلاعات غیرضروری به سامانه خودداری کنند. تطبیق فعالیتها با این فهرست، احتمال بروز خطاهای سیستمی و مالیاتی را به حداقل میرساند.
فهرست مصادیق معاف از ثبت در سامانه مودیان
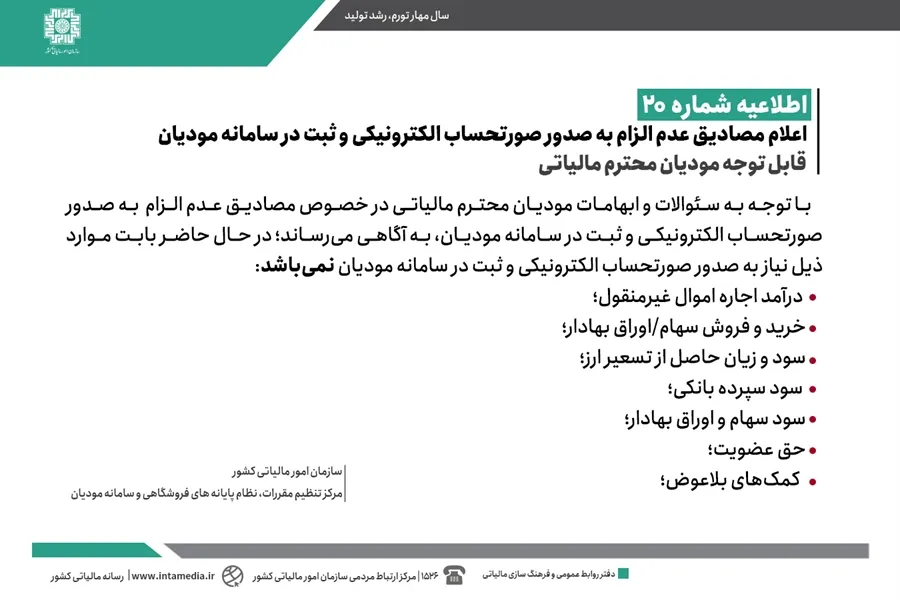
طبق اعلام مراجع قانونی و مالیاتی، در حال حاضر بابت موارد زیر هیچگونه الزامی برای صدور صورتحساب و ثبت اطلاعات در سامانه مودیان وجود ندارد:
- درآمد اجاره اموال غیرمنقول: درآمدهای کسبشده از محل اجاره دادن املاک و مستغلات.
- خرید و فروش سهام/اوراق بهادار: کلیه دادوستدهای مرتبط با بازار سرمایه و اوراق بهادار.
- سود و زیان حاصل از تسعیر ارز: نوسانات ریالی ناشی از تغییر نرخ ارزهای خارجی در دفاتر مالی.
- سود سپرده بانکی: مبالغ دریافتی به عنوان سود علیالحساب سپردههای بانکی مودیان.
- سود سهام و اوراق بهادار: عایدی و سودهای تقسیمی ناشی از مالکیت سهام و اوراق بهادار.
- حق عضویت: مبالغ دریافتی بابت عضویت در تشکلها، انجمنها و اتحادیهها.
- کمکهای بلاعوض: هدایا و کمکهای مالی بلاعوض دریافتی توسط اشخاص حقیقی یا حقوقی.
جزئیات معافیت درآمدهای غیرعملیاتی و سرمایهای
بسیاری از اقلام ذکر شده در فهرست بالا مانند سود سپرده یا سود سهام، جزو درآمدهای غیرعملیاتی اشخاص به شمار میروند. سازمان امور مالیاتی با تفکیک این اقلام از درآمدهای ناشی از فروش کالا و ارائه خدمات، بار اجرایی مودیان را در سامانه مودیان کاهش داده است.
ابعاد حقوقی عدم نیاز به صدور صورتحساب
بررسی ابعاد این تسهیلات نشان میدهد که سیاستگذار مالیاتی قصد دارد فرآیند شفافسازی را صرفاً بر مبادلات تجاری، کالاها و خدمات متمرکز کند. از این رو، مبادلات سرمایهای نظیر اوراق بهادار و انتقالات بلاعوض از این قاعده مستثنی شدهاند.
مودیان محترم مالیاتی میتوانند با اطمینان خاطر، فرآیندهای حسابداری خود را بدون نگرانی از جریمههای عدم ارسال صورتحساب برای این 7 مورد مشخص، سازماندهی کنند.
-
آیا برای درآمد حاصل از اجاره املاک باید صورتحساب الکترونیکی صادر شود؟
خیر، درآمد حاصل از اجاره اموال غیرمنقول به طور کامل از صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان معاف است. -
وضعیت سود سپردههای بانکی و سود سهام در سامانه مودیان چگونه است؟
برای سود سپردههای بانکی و همچنین سود سهام و اوراق بهادار نیازی به ثبت و صدور صورتحساب در سامانه مودیان نیست. -
آیا دریافت کمکهای بلاعوض مستلزم ارسال صورتحساب است؟
خیر، طبق دستورالعملهای فعلی، کمکهای بلاعوض از موارد عدم الزام صدور صورتحساب الکترونیکی به شمار میروند.
جمعبندی
بر اساس ابلاغیه سازمان امور مالیاتی، مودیان بابت مواردی نظیر اجاره اموال غیرمنقول، خرید و فروش سهام، تسعیر ارز، سود سپرده و سهام، حق عضویت و کمکهای بلاعوض با عدم الزام صدور صورتحساب الکترونیکی مواجه هستند و تکلیفی برای ثبت آنها در سامانه ندارند.